
Multirisque Professionnelle en Martinique : La Protection Essentielle pour Votre Commerce ou Local en 2026
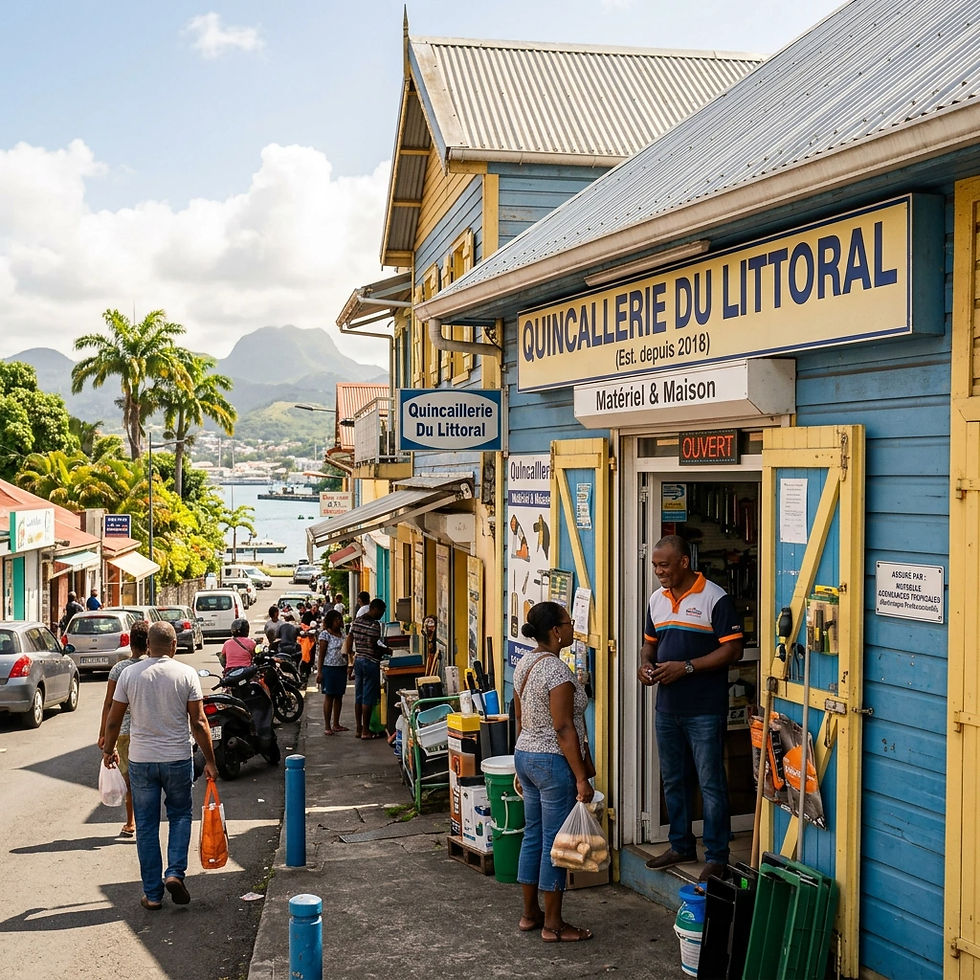
En bref : En Martinique, la souscription d'une assurance multirisque professionnelle est une étape cruciale pour sécuriser l'avenir de votre commerce ou de votre local. Elle offre une couverture complète contre les risques courants tels que les incendies, dégâts des eaux, vols, ou encore la responsabilité civile, essentiels pour les TPE et PME. GFA Caraïbes, agent général exclusif de Generali depuis des décennies dans les Antilles-Guyane, vous accompagne localement pour bâtir une protection sur mesure, adaptée aux spécificités de votre activité et de notre territoire. C'est l'assurance d'une tranquillité d'esprit face aux imprévus, garantissant la continuité de votre entreprise.
La Martinique, avec son dynamisme économique et ses paysages enchanteurs, est un écrin propice à l'entrepreneuriat. Petits commerces, artisans, professions libérales, et PME contribuent chaque jour à la vitalité de l'île. Cependant, comme partout ailleurs, ces activités sont exposées à une multitude de risques : aléas climatiques spécifiques à la région, incidents quotidiens, ou encore menaces plus insidieuses. Pour faire face à ces imprévus et assurer la pérennité de votre entreprise, l'assurance multirisque professionnelle (MRP) se révèle être un pilier fondamental.
En 2026, plus que jamais, la protection de votre patrimoine professionnel ne peut être laissée au hasard. Une interruption d'activité, un sinistre majeur ou même un accident impliquant un tiers peuvent avoir des conséquences financières désastreuses. C'est là qu'intervient la multirisque professionnelle, une solution d'assurance conçue pour englober l'ensemble des garanties nécessaires à la sauvegarde de votre outil de travail et à la continuité de votre activité.
Chez GFA Caraïbes, agent général exclusif de Generali, nous comprenons les enjeux spécifiques des entreprises martiniquaises. Forts de notre ancrage local et de notre expertise de plusieurs décennies dans les Antilles-Guyane, nous nous engageons à vous offrir des solutions d'assurance adaptées, loin des offres standardisées. Nous ne sommes pas des courtiers comparant différentes compagnies ; nous sommes votre partenaire local, dédié à la protection de votre activité avec l'appui d'un groupe international reconnu. Notre mission est de vous permettre de vous concentrer sur votre développement, en sachant que votre commerce ou votre local est solidement protégé.
Qu'est-ce que l'Assurance Multirisque Professionnelle (MRP) ?
L'assurance multirisque professionnelle est une couverture globale destinée à protéger les biens, les responsabilités et la continuité d'activité d'une entreprise. Contrairement aux assurances spécifiques (comme l'assurance incendie seule ou l'assurance responsabilité civile seule), la MRP regroupe en un seul contrat plusieurs garanties essentielles, offrant ainsi une protection plus complète et souvent plus avantageuse. Elle est conçue pour les professionnels, qu'ils soient commerçants, artisans, prestataires de services, ou professions libérales, et quelle que soit la taille de leur structure, des TPE aux PME.
En Martinique, où les risques peuvent être variés – des cyclones aux cambriolages, en passant par les dégâts des eaux ou les litiges avec des tiers –, une telle couverture est non seulement une précaution, mais une nécessité. Elle vise à couvrir les dommages subis par vos locaux professionnels, votre matériel, vos marchandises, et à vous protéger contre les conséquences financières de votre responsabilité civile professionnelle.
Les piliers d'une MRP : des garanties essentielles pour votre activité
Une assurance multirisque professionnelle se compose généralement de plusieurs types de garanties, qui peuvent être ajustées et complétées en fonction de la nature de votre activité et de vos besoins spécifiques.
#### 1. Les garanties de dommages aux biens
Ces garanties visent à protéger votre patrimoine matériel contre une multitude de risques. Elles sont le socle de toute MRP et couvrent les éléments physiques de votre entreprise.
Incendie et risques annexes : Couvre les dommages causés par le feu, l'explosion, la foudre, ainsi que les frais de démolition, de déblaiement et de reconstruction. En Martinique, cela inclut aussi les dommages liés aux phénomènes électriques et aux courts-circuits, fréquents lors d'orages tropicaux.
Dégâts des eaux : Prend en charge les dégâts causés par les fuites, ruptures de canalisations, infiltrations, débordements, ainsi que les frais de recherche de fuite et de réparation.
Vol et vandalisme : Protège contre la disparition ou la détérioration de vos biens (matériel, marchandises, espèces) suite à un vol avec effraction ou agression, ou à un acte de vandalisme. Des conditions spécifiques peuvent s'appliquer concernant les systèmes de sécurité.
Bris de glaces : Couvre la casse accidentelle de vos vitrines, enseignes, miroirs, verres intérieurs et autres éléments vitrés.
Catastrophes naturelles et événements climatiques : Essentielle en Martinique, cette garantie couvre les dommages résultant de cyclones, inondations, tremblements de terre, mouvements de terrain et autres événements reconnus comme catastrophes naturelles. La reconnaissance de l'état de catastrophe naturelle par les pouvoirs publics est souvent une condition pour l'activation de cette garantie.
Dommages électriques : Indispensable pour les équipements électroniques sensibles, elle couvre les dommages matériels directs causés aux appareils électriques et électroniques par une surtension, une variation d'intensité ou un court-circuit.
Bris de machines : Pour les entreprises possédant des équipements de production ou des machines spécifiques, cette garantie couvre les dommages accidentels internes ou externes.
#### 2. Les garanties de Responsabilité Civile
La responsabilité civile est un aspect fondamental de toute activité professionnelle. Elle vous protège des conséquences financières des dommages que votre entreprise pourrait causer à des tiers.
Responsabilité Civile Exploitation (RCE) : Couvre les dommages corporels, matériels et immatériels causés à des tiers (clients, fournisseurs, passants) dans le cadre de l'activité courante de l'entreprise (chute d'un client dans le local, erreur de manipulation, etc.).
Responsabilité Civile Professionnelle (RCP) : Spécifiquement destinée aux professions libérales et aux entreprises de services, elle couvre les dommages causés à autrui suite à une faute, une erreur, une omission ou une négligence dans l'exercice de la profession (mauvais conseil, erreur de diagnostic, etc.).
Responsabilité Civile Produit (RCP) : Pour les entreprises qui fabriquent ou commercialisent des produits, cette garantie couvre les dommages causés par un défaut de conception, de fabrication ou d'information de leurs produits.
#### 3. Les garanties de pertes d'exploitation
Ces garanties sont cruciales pour la survie de votre entreprise en cas de sinistre majeur. Elles compensent la diminution de votre chiffre d'affaires et la prise en charge de vos charges fixes.
Pertes d'exploitation après sinistre : En cas d'interruption ou de ralentissement de votre activité suite à un sinistre garanti (incendie, dégât des eaux, etc.), cette garantie compense la perte de marge brute et prend en charge les frais supplémentaires d'exploitation nécessaires pour maintenir l'activité. Elle permet à l'entreprise de se relever sans menacer sa pérennité financière.
Frais supplémentaires d'exploitation : Couvre les dépenses additionnelles engagées pour limiter l'impact du sinistre et reprendre rapidement l'activité (location de locaux temporaires, matériel de remplacement, heures supplémentaires du personnel).
Qui est concerné par la MRP en Martinique ?
La multirisque professionnelle s'adresse à un large éventail d'acteurs économiques en Martinique :
Commerces de détail : Boutiques de prêt-à-porter, supermarchés, épiceries, boulangeries, pharmacies, etc.
Artisans : Maçons, électriciens, plombiers, menuisiers, coiffeurs, esthéticiennes, garagistes, etc.
Professions libérales : Avocats, médecins, architectes, experts-comptables, consultants, etc.
Entreprises de services : Agences de voyage, sociétés de nettoyage, entreprises de sécurité, sociétés informatiques.
Restaurants et hôtels : Tous les établissements recevant du public et nécessitant une protection étendue.
En somme, toute entreprise possédant des locaux, du matériel, des marchandises, ou ayant une interaction avec des clients et des tiers, a intérêt à souscrire une MRP. GFA Caraïbes est là pour vous guider dans ce choix, avec notre expertise locale reconnue.
Les spécificités de l'assurance en Martinique en 2026
La Martinique présente des particularités géographiques et climatiques qui influencent directement les besoins en assurance des professionnels. Ignorer ces spécificités serait prendre un risque considérable pour votre activité.
Les risques climatiques majeurs
Notre île est régulièrement exposée à des phénomènes météorologiques intenses.
Cyclones et tempêtes tropicales : Chaque année, de juin à novembre, la saison cyclonique représente une menace sérieuse. Les vents violents, les pluies torrentielles et les ondes de tempête peuvent causer des dégâts considérables aux bâtiments et aux infrastructures. Une bonne MRP inclut impérativement une garantie catastrophes naturelles robuste.
Fortes pluies et inondations : Même en dehors des périodes cycloniques, les épisodes de fortes pluies peuvent provoquer des inondations locales, des glissements de terrain et des dégâts des eaux importants.
Séismes et risques volcaniques : La Martinique se situe dans une zone sismique active. Les tremblements de terre, bien que rares, peuvent être dévastateurs. La présence de la Montagne Pelée ajoute un risque volcanique qu'il est impossible d'ignorer dans la planification des risques.
L'importance de la valeur de reconstruction à neuf
Dans un contexte de construction et de rénovation, il est crucial d'assurer vos locaux et votre matériel à leur valeur de reconstruction à neuf. Cela signifie que l'indemnisation versée en cas de sinistre permettra de reconstruire ou de remplacer les biens endommagés par des biens neufs, sans application de vétusté. C'est une garantie essentielle pour les entreprises, car elle évite de se retrouver avec une indemnisation insuffisante pour redémarrer l'activité. GFA Caraïbes vous aidera à bien évaluer cette valeur pour une couverture optimale.
Le rôle de GFA Caraïbes : un partenaire local et expert
Notre ancrage historique aux Antilles-Guyane, depuis plusieurs décennies, nous confère une connaissance approfondie des réalités et des défis locaux. En tant qu'agent général exclusif de Generali, nous ne nous contentons pas de vendre des contrats ; nous construisons des relations de confiance avec nos clients.
Proximité et réactivité : Nous sommes sur place, disponibles pour vous rencontrer, comprendre vos besoins et intervenir rapidement en cas de sinistre.
Expertise locale : Notre équipe connaît les spécificités de l'environnement économique et réglementaire martiniquais, ainsi que les risques propres à la région. Nous adaptons nos conseils en conséquence.
Solutions sur mesure : Nous ne proposons pas de formules toutes faites. Chaque entreprise est unique, et nous élaborons des contrats personnalisés qui répondent précisément à vos attentes et à la nature de votre activité.
Accompagnement de TPE/PME : Nous sommes spécialisés dans l'accompagnement des petites et moyennes entreprises, des commerçants et des professions libérales, qui constituent le cœur de l'économie martiniquaise. Nous vous aidons à naviguer dans le monde de l'assurance avec des conseils clairs et un langage accessible.
Choisir GFA Caraïbes, c'est opter pour un partenaire qui partage votre réalité et qui s'engage pour la protection durable de votre activité en Martinique. N'hésitez pas à découvrir comment notre ancrage local peut devenir votre avantage décisif.
Comment choisir votre assurance Multirisque Professionnelle en Martinique ?
Le choix d'une assurance multirisque professionnelle ne doit pas être pris à la légère. Il s'agit d'un investissement stratégique pour la pérennité de votre entreprise. Voici les étapes clés et les critères à considérer pour faire le bon choix avec GFA Caraïbes.
1. Évaluer précisément vos besoins
Avant toute chose, une analyse approfondie de votre activité est indispensable.
Nature de l'activité : Quels sont les risques spécifiques liés à votre secteur (ex: manipulation de produits dangereux, accueil du public, travail en hauteur, vente de denrées périssables) ?
Type de locaux : Êtes-vous propriétaire ou locataire ? Quelle est la superficie, la valeur de reconstruction, le type de construction (bois, béton, etc.) ? Sont-ils situés en zone inondable ou à risque ?
Valeur des biens : Estimez la valeur de votre matériel, de vos stocks, de votre mobilier, de vos équipements informatiques. N'oubliez pas les aménagements spécifiques.
Chiffre d'affaires et charges fixes : Ces éléments sont cruciaux pour déterminer le montant de la garantie pertes d'exploitation nécessaire.
Effectif : Le nombre de salariés peut influencer certaines garanties, notamment la responsabilité civile.
Risques climatiques : Prenez en compte les risques spécifiques à la Martinique (cyclones, fortes pluies).
2. Comparer les garanties et les exclusions
Toutes les assurances multirisque professionnelle ne se valent pas. Il est essentiel de regarder au-delà du prix et d'examiner attentivement les garanties incluses et surtout les exclusions.
Caractéristiques | Points à Vérifier avec GFA Caraïbes |
|---|---|
Garanties de base | Incendie, dégâts des eaux, vol, bris de glaces |
Garanties spécifiques | Catastrophes naturelles, bris de machines, dommages électriques |
Responsabilité Civile | Exploitation, professionnelle, produits |
Pertes d'exploitation | Durée d'indemnisation, montant garanti, franchise |
Franchises | Montant restant à votre charge après un sinistre |
Plafonds d'indemnisation | Montant maximal versé par l'assureur pour chaque garantie |
Exclusions | Situations non couvertes par le contrat (guerre, faute intentionnelle, etc.) |
Obligations | Exigences en matière de sécurité (alarme, grilles, extincteurs) |
Nous vous aiderons à comprendre chaque ligne de votre contrat pour que vous ayez une vision claire de votre protection.
3. L'importance de la franchise et des plafonds
La franchise : C'est la somme qui reste à votre charge après l'indemnisation d'un sinistre. Une franchise élevée peut réduire votre prime, mais augmentera votre coût en cas de problème. Il faut trouver le juste équilibre.
Les plafonds d'indemnisation : C'est le montant maximal que l'assureur vous versera pour un sinistre donné. Il est primordial que ces plafonds soient suffisants pour couvrir la valeur de vos biens et les conséquences financières d'un dommage. Sous-estimer ces montants peut entraîner une sous-assurance.
4. Faire confiance à un assureur de proximité
Pour les professionnels en Martinique, choisir un assureur local comme GFA Caraïbes (n°Orias 25000425) offre des avantages indéniables. Nous connaissons le terrain, les risques spécifiques et le tissu économique. Notre proximité nous permet d'être plus réactifs en cas de sinistre et de vous offrir un accompagnement personnalisé. Nous sommes votre interlocuteur unique, ce qui simplifie grandement la gestion de vos assurances.
Par exemple, pour l'assurance de votre véhicule professionnel, il est tout aussi important de choisir une formule adaptée. Notre équipe est également experte en assurance auto et vous conseillera au mieux.
Optimiser votre Multirisque Professionnelle : Conseils de GFA Caraïbes
Une fois votre contrat souscrit, la protection de votre entreprise ne s'arrête pas là. Une gestion proactive de vos risques et une bonne communication avec votre assureur sont essentielles.
1. Mettre à jour régulièrement votre contrat
Votre entreprise évolue : vous acquérez de nouveaux équipements, agrandissez vos locaux, développez de nouvelles activités, ou embauchez du personnel. Chacun de ces changements peut impacter votre couverture d'assurance. Il est impératif d'informer GFA Caraïbes de toute modification significative. Ne pas le faire pourrait entraîner une sous-assurance en cas de sinistre, avec des conséquences financières importantes.
Acquisition de nouveau matériel : Augmentez les capitaux assurés.
Extension des locaux : Mettez à jour la description et la valeur de vos biens immobiliers.
Changement d'activité : Vérifiez que les nouvelles activités sont bien couvertes par votre responsabilité civile.
Augmentation de stock : Ajustez les garanties vol et marchandises.
2. Adopter une politique de prévention des risques
L'assurance est une protection, mais la meilleure défense reste la prévention.
Sécurité des locaux : Installez des systèmes d'alarme, des caméras de surveillance, des serrures robustes. Vérifiez régulièrement les systèmes électriques et de plomberie.
Prévention incendie : Maintenez les extincteurs à jour, formez votre personnel aux gestes de premiers secours en cas d'incendie, respectez les normes de sécurité incendie.
Prévention des risques climatiques : En période cyclonique, sécurisez vos installations, protégez vos vitrines, mettez à l'abri les équipements sensibles. Établissez un plan de continuité d'activité.
Maintenance régulière : Entretenez vos machines et équipements pour éviter les pannes et les bris.
3. Gérer un sinistre : les bonnes pratiques
En cas de sinistre, votre réactivité est cruciale pour une bonne prise en charge.
1. Sécurisez les lieux : Limitez l'aggravation des dommages (couper l'eau, l'électricité, etc.).
2. Contactez les autorités : En cas de vol, d'incendie ou de dommages corporels, prévenez la gendarmerie/police ou les pompiers.
3. Déclarez le sinistre à GFA Caraïbes : Contactez-nous dans les délais prévus au contrat (généralement 5 jours ouvrés pour les dommages matériels, 2 jours pour le vol).
4. Rassemblez les preuves : Prenez des photos, faites des vidéos des dommages, listez les biens endommagés ou volés, conservez les factures d'achat.
5. Ne jetez rien : Ne vous débarrassez pas des biens endommagés avant le passage de l'expert, sauf si cela représente un danger.
Notre équipe GFA Caraïbes (Orias 25000425) vous accompagnera à chaque étape de la déclaration et du suivi de votre sinistre, pour une indemnisation juste et rapide. C'est l'essence même de notre avantage local.
FAQ sur l'Assurance Multirisque Professionnelle en Martinique
Q1 : L'assurance multirisque professionnelle est-elle obligatoire en Martinique ?
R1 : Non, la multirisque professionnelle n'est pas une assurance obligatoire dans sa globalité. Cependant, certaines garanties qui la composent peuvent l'être selon votre activité (par exemple, la Responsabilité Civile Professionnelle pour certaines professions réglementées comme les professions médicales ou juridiques), ou si vous êtes locataire de vos locaux (assurance des risques locatifs). Dans les faits, au vu des risques encourus par toute entreprise, elle est fortement recommandée et constitue une protection essentielle pour la pérennité de votre activité.
Q2 : Quelle est la différence entre une assurance MRP et une assurance Responsabilité Civile Professionnelle (RCP) seule ?
R2 : La Responsabilité Civile Professionnelle (RCP) ne couvre que les dommages que votre entreprise pourrait causer à des tiers dans le cadre de votre activité. La Multirisque Professionnelle (MRP) est une couverture bien plus large. Elle inclut généralement la RCP, mais elle protège aussi vos propres biens (locaux, matériel, marchandises) contre des sinistres comme l'incendie, le dégât des eaux, le vol, ainsi que les pertes financières liées à une interruption d'activité (pertes d'exploitation).
Q3 : Ma MRP couvrira-t-elle les dommages liés aux cyclones en Martinique ?
R3 : Oui, une bonne assurance multirisque professionnelle en Martinique doit impérativement inclure la garantie "Catastrophes Naturelles". Celle-ci couvre les dommages matériels directs causés par des phénomènes tels que les cyclones, les inondations ou les tremblements de terre, dès lors qu'un arrêté interministériel constate l'état de catastrophe naturelle pour la zone concernée. Il est crucial de vérifier les conditions spécifiques de cette garantie avec GFA Caraïbes lors de la souscription.
Q4 : Puis-je adapter ma MRP si mon activité change ou évolue ?
R4 : Absolument. Chez GFA Caraïbes, nous encourageons nos clients à nous informer de toute évolution significative de leur activité (acquisition de nouveau matériel, agrandissement de locaux, diversification des services, etc.). Votre contrat multirisque professionnelle est conçu pour être évolutif. Nous procéderons aux ajustements nécessaires pour que votre couverture reste toujours en adéquation avec vos besoins réels et la réalité de votre entreprise en 2026.
Q5 : Que se passe-t-il si je suis sous-assuré ?
R5 : La sous-assurance survient lorsque la valeur déclarée de vos biens (locaux, matériel, stocks) est inférieure à leur valeur réelle de remplacement ou de reconstruction. En cas de sinistre, l'indemnisation sera alors réduite proportionnellement à cette sous-évaluation, selon la règle proportionnelle de capitaux. Par exemple, si vous avez déclaré 50 000€ de matériel alors qu'il en vaut 100 000€, vous ne serez indemnisé qu'à hauteur de 50% du dommage subi. Il est donc primordial d'évaluer correctement vos biens avec l'aide de GFA Caraïbes pour éviter cette situation.
GFA Caraïbes : Votre Partenaire de Confiance pour une Protection Optimale en Martinique
En 2026, protéger votre commerce ou votre local professionnel en Martinique est une démarche essentielle, dictée par la prudence et la volonté d'assurer la pérennité de votre activité. L'assurance multirisque professionnelle n'est pas un simple coût, mais un investissement stratégique qui vous procure une tranquillité d'esprit inestimable face aux imprévus. Qu'il s'agisse des aléas climatiques propres à notre île, des incidents du quotidien ou des responsabilités inhérentes à toute entreprise, une couverture adaptée est votre meilleure alliée.
Chez GFA Caraïbes, agent général exclusif de Generali et acteur historique des Antilles-Guyane, nous mettons notre expertise et notre connaissance approfondie du tissu économique local au service de votre protection. Nous nous engageons à vos côtés pour construire une solution d'assurance sur mesure, qui reflète la singularité de votre entreprise et les spécificités de notre territoire. Loin des offres impersonnelles, notre approche est celle d'un partenaire de proximité, disponible et réactif, qui comprend vos enjeux et parle le même langage que vous.
Ne laissez pas l'incertitude peser sur l'avenir de votre commerce ou de votre local en Martinique. Prenez le temps de discuter de vos besoins avec des experts qui connaissent votre environnement.
Contactez dès aujourd'hui GFA Caraïbes pour un devis personnalisé et gratuit. Notre équipe est prête à vous accompagner pour évaluer précisément vos risques et vous proposer la solution multirisque professionnelle qui garantira la sécurité et la continuité de votre activité. Protégez ce que vous avez bâti avec un partenaire de confiance.


Commentaires